
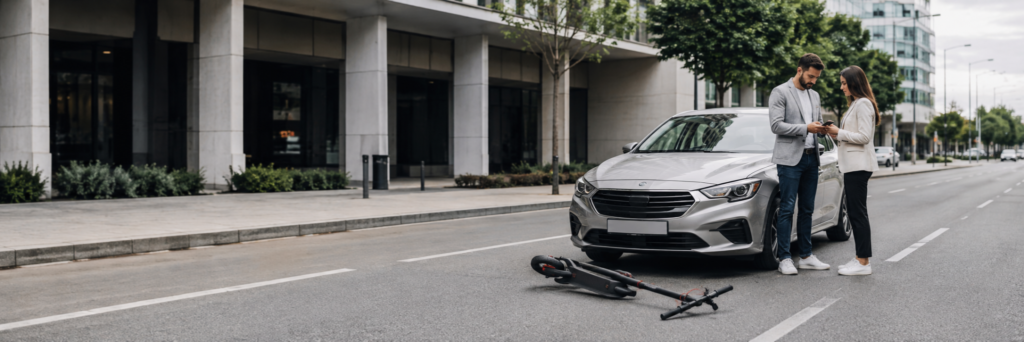
Un accident cu trotineta electrică poate produce mai mult decât o zgârietură: un pieton rănit, o portieră îndoită, un telefon spart sau cheltuieli medicale care cresc rapid. În primele minute contează siguranța persoanelor, iar imediat după aceea contează probele, documentele și identificarea corectă a celui care trebuie să suporte prejudiciul.
Dacă trotineta care a provocat accidentul avea o poliță RCA valabilă, persoana prejudiciată poate solicita despăgubirea de la asigurătorul RCA al trotinetei, în condițiile legii. Dacă accidentul a fost produs din vina conducătorului unui autoturism, prejudiciile utilizatorului trotinetei pot fi solicitate din RCA-ul acelui vehicul. Când trotineta trebuia asigurată, dar nu avea RCA, poate interveni mecanismul administrat de BAAR, urmând ca sumele plătite să poată fi recuperate de la persoana răspunzătoare.
Răspuns rapid: RCA-ul nu plătește automat orice daună în care este implicată o trotinetă. Despăgubirea depinde de vinovăție, existența și valabilitatea poliței, încadrarea legală a vehiculului, documentarea accidentului și prejudiciul dovedit.
Ai nevoie de RCA pentru o trotinetă electrică?
Trimite fotografia seriei, dovada proprietății și documentul tehnic în care apar masa și viteza maximă constructivă. Verificăm încadrarea înainte de ofertare.
Ce faci imediat după un accident cu trotineta electrică?
Ordinea corectă este simplă: protejezi oamenii, anunți autoritățile atunci când situația o cere și păstrezi probele. Nu începe discuția cu întrebarea „cine plătește?”, dacă există o persoană care poate avea nevoie de ajutor medical.
- Oprește și verifică starea tuturor persoanelor. Nu părăsi locul evenimentului. Dacă există răni, dureri, amețeală, pierderea cunoștinței sau chiar suspiciunea unei vătămări, apelează 112 și urmează indicațiile autorităților.
- Redu riscul unui al doilea accident. Dacă este posibil fără să pui pe cineva în pericol și fără să alterezi nejustificat urmele unui accident cu victime, semnalizează zona și stai într-un loc sigur.
- Nu negocia pe loc renunțarea la pretenții. O durere sau o avarie ascunsă poate deveni evidentă mai târziu. O sumă oferită verbal nu înlocuiește documentarea evenimentului.
- Fotografiază și filmează împrejurările. Surprinde poziția vehiculelor, marcajele, indicatoarele, semaforul, urmele, avariile, seria trotinetei și zona în ansamblu.
- Identifică persoanele și vehiculele. Notează numele, datele de contact, numărul de înmatriculare al autoturismului, datele polițelor RCA și seria de identificare a trotinetei.
- Caută martori și camere. Notează datele martorilor și locul camerelor din apropiere. Înregistrările pot fi păstrate pentru o perioadă scurtă, deci solicitarea lor nu trebuie amânată.
Dacă trotineta este închiriată, păstrează capturi din aplicație cu ora cursei, identificatorul vehiculului și traseul disponibil. Anunță și operatorul prin canalul prevăzut în aplicație, fără să presupui că această notificare înlocuiește apelul la 112, documentele Poliției sau avizarea asigurătorului.
Când chemi Poliția și când poate fi folosită constatarea amiabilă?
Dacă există victime sau suspiciuni de vătămare
Apelează 112. Nu folosi constatarea amiabilă pentru un accident din care au rezultat vătămări corporale. Chiar dacă persoana spune inițial că se simte bine, simptome precum durerea, amețeala sau mobilitatea redusă trebuie tratate cu prudență. Documentele medicale și cele întocmite de autorități pot deveni esențiale pentru stabilirea prejudiciului.
Dacă sunt numai pagube materiale
Constatarea amiabilă este o alternativă la documentele Poliției pentru accidente produse între două vehicule, atunci când au rezultat numai pagube materiale și sunt îndeplinite condițiile legale. Formularul descrie împrejurările evenimentului, dar completarea lui nu reprezintă, prin ea însăși, stabilirea definitivă a răspunderii de către participanți.
În cazul unei trotinete electrice pot exista dificultăți practice privind categoria vehiculului, identificarea prin serie și datele poliței. Înainte să te bazezi exclusiv pe formular, verifică împreună cu asigurătorul dacă situația poate fi gestionată prin constatare amiabilă. Dacă există neînțelegeri, sunt implicate mai mult de două vehicule, au fost avariate bunuri publice, lipsește o poliță sau condițiile nu sunt clare, adresează-te Poliției.
Pentru un accident cu trotineta electrică cu numai pagube materiale care nu sunt soluționate prin constatare amiabilă, legislația rutieră prevede prezentarea la unitatea de poliție competentă în cel mult 24 de ore. Nu amâna procedura presupunând că părțile se vor înțelege ulterior.
Cine plătește daunele după accident?
Faptul că o trotinetă este implicată într-un accident nu arată automat cine este vinovat. Răspunderea se stabilește din circumstanțe, regulile de circulație, documentele întocmite și probele disponibile. Cele mai frecvente situații sunt următoarele:
| Situație | Cine poate plăti prejudiciul? | Unde se solicită despăgubirea? |
|---|---|---|
| Utilizatorul trotinetei este răspunzător, iar trotineta are RCA valabil | Asigurătorul RCA al trotinetei, în limitele și condițiile legii | La asigurătorul indicat în polița trotinetei |
| Conducătorul autoturismului este răspunzător | Asigurătorul RCA al autoturismului | La asigurătorul vehiculului răspunzător |
| Trotineta trebuia să aibă RCA, dar este identificată și neasigurată | Poate interveni BAAR, potrivit procedurii pentru vehicule neasigurate | La BAAR, cu documentele și probele solicitate |
| Trotineta nu intră sub obligația RCA și utilizatorul este răspunzător | Persoana răspunzătoare poate suporta prejudiciul din fonduri proprii | Direct, prin înțelegere documentată sau prin demersurile legale aplicabile |
| Faptele indică o culpă comună | Despăgubirea poate fi ajustată în funcție de contribuția fiecărei persoane | Prin asigurători sau pe calea legală, după stabilirea răspunderii |
Un vehicul neasigurat nu lasă automat victima fără protecție. BAAR explică faptul că, atunci când vehiculul este identificat, dar nu era asigurat RCA, pot fi acordate despăgubiri atât pentru daune materiale, cât și pentru vătămări corporale sau deces. Analiza se face însă pe baza documentelor și a condițiilor legale, iar BAAR poate urmări recuperarea sumelor de la persoana răspunzătoare.
Dacă vehiculul rămâne neidentificat, regulile sunt mai restrictive, în special pentru daunele exclusiv materiale. De aceea, seria trotinetei, datele utilizatorului, martorii și imaginile disponibile sunt foarte importante.
Ce poate acoperi RCA-ul trotinetei?
RCA este o asigurare de răspundere civilă, nu o asigurare pentru propria trotinetă. Atunci când utilizatorul vehiculului asigurat este răspunzător, polița poate acoperi prejudiciile dovedite produse terților, potrivit Legii nr. 132/2017.
- repararea unui autoturism, motociclu sau altui vehicul avariat;
- deteriorarea unor bunuri precum telefonul, o vitrină, o poartă sau mobilierul urban;
- vătămările corporale ale unui pieton ori ale altui participant la trafic;
- cheltuieli medicale, recuperare și alte costuri dovedite legate de vătămare;
- pierderea unor venituri, atunci când este dovedită și datorată potrivit legii;
- prejudicii fără caracter patrimonial, stabilite conform regulilor aplicabile;
- lipsa de folosință a bunului avariat, în situațiile și limitele justificate.
Despăgubirea nu este o sumă standard plătită doar pentru că accidentul s-a produs. Persoana prejudiciată trebuie să dovedească existența și valoarea prejudiciului, precum și legătura cu evenimentul.
Ce nu acoperă RCA-ul propriu?
Dacă utilizatorul trotinetei a produs accidentul, RCA-ul acesteia nu îi repară în mod obișnuit propria trotinetă și nu funcționează ca o asigurare personală pentru propriile vătămări. Polița nu acoperă furtul, uzura, bateria defectă, vandalismul sau o cădere fără un terț răspunzător.
RCA nu șterge nici răspunderea contravențională sau penală și nu transformă un vehicul neomologat într-unul care poate circula legal. În anumite situații prevăzute de lege, după despăgubirea victimei, asigurătorul poate avea drept de recuperare împotriva persoanei răspunzătoare.
Ce se întâmplă când trotineta este lovită de o mașină?
Dacă șoferul autoturismului este răspunzător, utilizatorul trotinetei devine persoană prejudiciată și se poate adresa asigurătorului RCA al mașinii. Pot fi solicitate atât prejudiciile legate de bunuri, cât și cele legate de vătămări, dacă sunt dovedite și se află în legătură cu accidentul.
Păstrează trotineta și echipamentele avariate în starea rezultată după accident până la constatarea asigurătorului. Nu arunca o cască fisurată, îmbrăcămintea deteriorată, telefonul spart sau alte bunuri înainte să fie fotografiate și incluse în dosar. Pentru trotineta avariată, pregătește dovada proprietății, caracteristicile tehnice și, dacă este posibil, o evaluare sau un deviz de reparație.
Pentru vătămări, mergi la evaluare medicală și păstrează toate documentele: fișă UPU, scrisori medicale, investigații, rețete, facturi, concedii medicale și dovezi privind veniturile pierdute. Nu exagera și nu minimaliza simptomele; dosarul trebuie să reflecte situația reală și documentată.
Existența unei abateri săvârșite de utilizatorul trotinetei nu stabilește singură și automat răspunderea integrală pentru accident. Dacă ambele persoane au contribuit la producerea prejudiciului, poate fi analizată o culpă comună.
Ce se întâmplă dacă trotineta accidentează un pieton?
O coliziune cu un pieton trebuie tratată ca un posibil accident cu victime, chiar dacă la prima vedere pare minoră. Oprește, acordă ajutor, apelează 112 și nu părăsi locul. Nu încerca să închizi incidentul prin plata imediată a unei sume.
Dacă utilizatorul trotinetei este răspunzător și vehiculul are RCA valabil, pietonul poate cere despăgubirea de la asigurătorul trotinetei. Pot fi analizate costurile medicale, recuperarea, pierderile de venit și prejudiciile nepatrimoniale, în funcție de probe și de gravitatea consecințelor.
Dacă trotineta trebuia asigurată, dar nu avea poliță, victima se poate adresa BAAR în condițiile legii. Pentru utilizator, lipsa RCA poate însemna nu doar sancțiunea pentru neasigurare, ci și recuperarea ulterioară a despăgubirilor plătite victimei.
Dacă trotineta nu se încadra în categoria vehiculelor supuse RCA, răspunderea civilă nu dispare. Persoana care a provocat prejudiciul poate fi obligată să îl suporte personal, dacă răspunderea este stabilită.
Cum deschizi dosarul de daună RCA?
Persoana prejudiciată avizează dauna la asigurătorul RCA al vehiculului considerat răspunzător. Dacă nu cunoști asigurătorul, folosește datele poliței primite la locul accidentului și verificările oficiale disponibile. Pentru un vehicul identificat, dar neasigurat, urmează procedura publicată de BAAR.
- Avizează evenimentul. Contactează asigurătorul și comunică data, locul, persoanele, vehiculele implicate și descrierea pe scurt a accidentului.
- Primește numărul dosarului. Păstrează-l și folosește-l în toate mesajele ulterioare.
- Programează constatarea. Norma ASF nr. 20/2017 prevede efectuarea constatării prejudiciilor în termen de trei zile lucrătoare de la avizare sau la o dată ulterioară convenită de părți, dacă este permis accesul la bunul avariat.
- Depune documentele. Cere în scris lista completă și confirmarea înregistrării fiecărui document.
- Formulează cererea de despăgubire. Indică prejudiciile solicitate și atașează dovezile disponibile.
- Analizează oferta. Verifică dacă include toate bunurile și costurile dovedite înainte de acceptare.
Conform Legii nr. 132/2017, asiguratul implicat în accident trebuie să își notifice propriul asigurător RCA în termen de cinci zile lucrătoare de la producerea evenimentului și să furnizeze informațiile solicitate. Persoana prejudiciată ar trebui să avizeze dauna cât mai repede, chiar dacă pregătirea tuturor documentelor va continua ulterior.
Care sunt termenele importante?
- 3 zile lucrătoare: termenul pentru constatarea prejudiciilor de la avizare sau o dată ulterioară convenită, în condițiile Normei ASF nr. 20/2017;
- 30 de zile: de la înaintarea cererii de despăgubire, asigurătorul trebuie să transmită o ofertă justificată sau un răspuns motivat, potrivit legii;
- 10 zile: termenul pentru plata despăgubirii după acceptarea ofertei sau după primirea documentului definitiv prevăzut de lege.
Termenele nu înseamnă că orice dosar se închide automat în câteva zile. Lipsa actelor, investigațiile justificate, stabilirea răspunderii sau evoluția medicală pot influența soluționarea. Păstrează comunicarea în scris și cere motivarea oricărei solicitări suplimentare ori reduceri.
Ce documente pot fi necesare pentru despăgubire?
Lista exactă depinde de tipul accidentului și de prejudiciile solicitate. Pregătește, după caz:
- formularul de constatare amiabilă sau documentele eliberate de Poliție;
- actele de identitate ale persoanelor implicate;
- polița RCA și datele vehiculului răspunzător;
- dovada proprietății pentru trotinetă și celelalte bunuri avariate;
- seria de identificare și documentele tehnice ale trotinetei;
- fotografii, filmări, datele martorilor și alte probe;
- devize, facturi, chitanțe și dovezi ale plăților;
- documente medicale și dovezi privind veniturile pierdute;
- cererea de despăgubire și contul bancar;
- împuternicire și documentele firmei, dacă solicitantul este persoană juridică.
Nu repara bunul înainte de constatare decât dacă există o urgență reală și ai documentat complet starea lui. Dacă apar daune ascunse după demontare, solicită o constatare suplimentară înainte de continuarea lucrărilor.
Greșeli care pot complica despăgubirea
Pleci pentru că „nu pare nimic grav”
Unele vătămări și avarii devin vizibile mai târziu. Oprirea, identificarea și documentarea corectă protejează toate persoanele implicate.
Accepți o înțelegere exclusiv verbală
Promisiunea că reparația va fi plătită nu dovedește împrejurările și nu stabilește valoarea tuturor daunelor. Folosește procedura legală potrivită situației.
Fotografiezi doar zgârietura
Sunt necesare și imagini de ansamblu: poziția, sensurile de deplasare, marcajele, semnele, vizibilitatea și eventualele obstacole.
Repari sau arunci bunurile înainte de constatare
Fără obiectul avariat și fără documente, dovedirea prejudiciului devine mai dificilă. Păstrează inclusiv echipamentele de protecție deteriorate.
Presupui că RCA-ul propriu îți repară trotineta
RCA protejează terții prejudiciați. Propriul vehicul este despăgubit din RCA-ul altei persoane numai dacă acea persoană este răspunzătoare pentru accident.
Nu poți identifica exact trotineta
Seria, factura și fișa tehnică sunt importante atât la emiterea poliței, cât și la daună. Fotografiază seria și păstrează actele într-un format accesibil.
Vrei să verifici dacă trotineta ta trebuie asigurată?
Sună la 0758 770 770 sau trimite documentele prin formularul TCV Asigurări.
Întrebări frecvente despre accidentele cu trotinete electrice
RCA-ul trotinetei plătește mașina avariată?
Da, dacă utilizatorul trotinetei este răspunzător, există o poliță valabilă, iar prejudiciul este dovedit și acoperit în condițiile legii. Proprietarul mașinii se adresează asigurătorului RCA al trotinetei.
RCA-ul meu îmi repară propria trotinetă?
Nu, dacă tu ai provocat accidentul. RCA-ul propriu despăgubește terții. Dacă un șofer este răspunzător, poți cere despăgubirea pentru trotinetă din RCA-ul vehiculului său.
Se poate face amiabilă între o trotinetă și o mașină?
Poate fi analizată folosirea constatării amiabile numai dacă sunt implicate două vehicule, există exclusiv pagube materiale și sunt îndeplinite toate condițiile procedurii. Din cauza particularităților de identificare ale trotinetei, confirmă situația cu asigurătorul; dacă există orice neclaritate, mergi la Poliție.
În cât timp trebuie anunțat asigurătorul?
Asiguratul implicat în accident trebuie să își anunțe propriul asigurător RCA în cinci zile lucrătoare. Persoana prejudiciată trebuie să avizeze dauna cât mai curând pentru a permite constatarea și administrarea probelor.
Ce se întâmplă dacă trotineta vinovată nu are RCA?
Dacă trotineta trebuia asigurată, este identificată și nu avea poliță, persoana prejudiciată poate solicita despăgubiri prin BAAR, în condițiile legii. Sumele achitate pot fi recuperate ulterior de la persoana răspunzătoare.
Cine plătește dacă trotineta nu avea obligația RCA?
Lipsa obligației de asigurare nu elimină răspunderea civilă. Dacă utilizatorul este răspunzător, acesta poate fi obligat să suporte personal prejudiciul dovedit.
Ce fac dacă a fost lovit un pieton?
Oprești, acorzi ajutor, apelezi 112 și nu părăsești locul Nu se folosește constatarea amiabilă pentru accidente cu vătămări corporale.
Pot repara trotineta imediat după accident?
Este recomandat să aștepți constatarea asigurătorului. Dacă reparația nu poate fi amânată, documentează complet avariile, păstrează piesele și facturile și solicită instrucțiuni scrise de la asigurător.
Concluzie: documentele și probele fac diferența
După un accident cu trotineta electrică, prioritatea este protejarea persoanelor și apelarea autorităților atunci când există victime sau situația nu poate fi soluționată legal prin constatare amiabilă. Fotografiile, datele martorilor, seria trotinetei, polițele și documentele medicale pot face diferența între un dosar clar și o dispută dificilă.
Cine plătește depinde de răspundere: RCA-ul trotinetei dacă utilizatorul asigurat a produs prejudiciul, RCA-ul autoturismului dacă șoferul este răspunzător, BAAR în anumite cazuri cu vehicule neasigurate sau persoana vinovată din fonduri proprii atunci când nu există o asigurare care să răspundă.
Nu știi dacă modelul tău intră sub obligația RCA? Citește ghidul complet despre RCA obligatoriu pentru trotinete electrice, verifică exemplele din catalogul cu mărci și modele de trotinete și consultă articolul despre costul RCA pentru trotinetă electrică.
Surse legislative și informative
- Legea nr. 132/2017 privind asigurarea obligatorie RCA – forma consolidată
- Legea nr. 181/2025 pentru modificarea și completarea Legii nr. 132/2017
- OUG nr. 195/2002 privind circulația pe drumurile publice – forma consolidată
- Norma ASF nr. 20/2017 privind asigurările auto din România
- BAAR – accident produs în România
- BAAR – despăgubiri pentru accidente produse de vehicule neasigurate sau neidentificate
Notă: Materialul are rol informativ și este actualizat la 30 august 2026. Stabilirea răspunderii și acordarea despăgubirii depind de circumstanțele, probele și documentele fiecărui caz. Informațiile nu înlocuiesc instrucțiunile Poliției, ale asigurătorului, ale BAAR sau consultanța juridică aplicată situației concrete.