Constatarea amiabilă: 15 greșeli care îți întârzie despăgubirea + model completat + varianta online (Amiabila.com) – ghid 2026
Constatarea amiabilă e genul de document care pare „banal” până când ai nevoie de despăgubire și descoperi că o bifă pusă greșit, o schiță ambiguă sau lipsa pozelor îți poate întoarce dosarul din drum. De cele mai multe ori, nu e rea-voință – e grabă, stres și necunoașterea detaliilor care contează.
În ghidul ăsta ai:
- 15 greșeli reale care întârzie despăgubirea (și cum le eviți),
- un model de amiabilă completată (exemplu ușor de copiat),
- checklist de poze + pași după accident,
- când NU faci amiabilă și alegi poliția,
- și foarte important pentru situațiile în care nu ai formular tipizat: varianta electronică e-Amiabilă (Amiabila.com), disponibilă ca alternativă la hârtie.
1) Ce este constatarea amiabilă și când se folosește
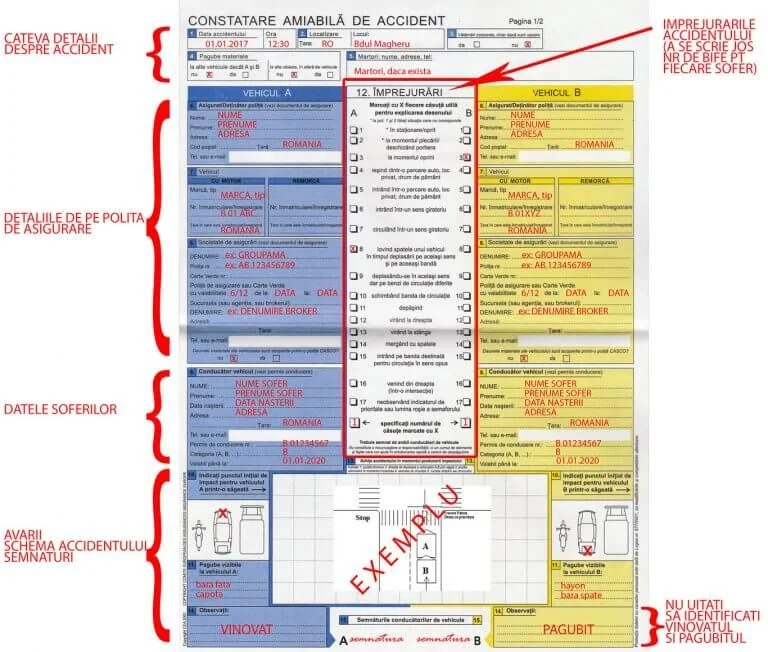
Constatarea amiabilă este formularul prin care doi șoferi implicați într-un accident rutier consemnează oficial:
- data/ora/locul,
- datele celor două vehicule și șoferi,
- asigurările,
- circumstanțele (bife),
- schița,
- avariile,
- semnăturile.
Se folosește, în practică, când:
- sunt implicate două vehicule,
- există pagube materiale,
- șoferii sunt cooperanți și pot completa corect documentul.
Dacă nu ai formular, îl poți obține de la asigurători/intermediari, iar Poliția Română menționează utilizarea lui pe teritoriul României.
2) Regula de aur înainte de formular: siguranță + dovezi
Înainte să completezi orice (hârtie sau online), fă asta în ordinea de mai jos:
- Siguranță
- avarii, poziționare în siguranță, triunghi (unde e cazul)
- dacă există răniți → 112 / procedură oficială
- Dovezi
- poze multe, clare, înainte să muți mașinile (dacă e sigur)
- Date
- permis, talon, poliță (RCA), nume, telefon
- martori (dacă există)
Amiabila e un document „de date + logică”. Dacă nu ai datele și logica, dosarul se va bloca.
3) Nu ai formular tipizat? Există varianta online: e-Amiabilă (Amiabila.com)
Aici e upgrade-ul important pentru 2026.
Începând cu 15 octombrie 2022, BAAR împreună cu asigurătorii RCA au pus la dispoziție aplicația digitală Amiabila, prin care poți completa în format electronic formularul de „Constatare amiabilă de accident”, conform reglementărilor ASF (Norma ASF nr. 18/2022 care modifică Norma ASF nr. 20/2017).
3.1 Ce trebuie să știi din start (fără marketing)
- Amiabila nu înlocuiește formularul tipărit; e o alternativă.
- Formularul electronic reproduce același model grafic, aceleași informații și are aceeași valoare juridică precum cel pe hârtie (conform BAAR).
- Aplicația este prezentată ca gratuită și disponibilă în Google Play / App Store.
3.2 Când e-Amiabilă e perfectă
- nu ai formular tipizat în torpedou,
- vrei să eviți greșelile de „scris de mână”,
- vrei să ai totul stocat și ușor de trimis,
- vrei completare mai rapidă folosind scanarea documentelor (funcții de tip OCR sunt menționate în materialele de folosire).
3.3 Când NU folosești e-Amiabilă (și alegi poliția)
Exact aceleași situații în care nu folosești nici amiabila pe hârtie:
- există răniți / suspiciune de vătămări,
- celălalt refuză cooperarea,
- sunt mai mult de două vehicule,
- e o situație confuză sau disputată.
3.4 Ce îți trebuie ca să completezi online (practic)
- telefon smartphone + aplicație / acces la platformă,
- actele la îndemână (CI, permis, talon, RCA),
- poze ale accidentului (oricum trebuie să le faci),
- câteva minute de calm (fără presiune).
Platforma are și pagină de tutorial și zonă de management al constatărilor (istoric / creare constatare).
Sfat TCV (practic): chiar dacă folosești e-Amiabilă, fă pozele înainte. Nicio aplicație nu înlocuiește dovada foto.
4) Cele mai frecvente 15 greșeli la amiabilă (și cum le eviți)
Greșeala #1: Faceți amiabilă deși există răniți (sau suspiciune de răniți)
Dacă cineva spune că îl doare gâtul/spatele sau cere ambulanță, nu tratați ca „ușor”.
✅ Ce faci: 112 / poliție / procedură oficială.
Greșeala #2: Nu faceți poze la locul accidentului (sau faceți 2–3 poze)
Fără poze, orice detaliu devine discutabil.
✅ Ce faci: minim 12–20 poze:
- ansamblu (ambele mașini + drumul),
- numerele de înmatriculare,
- avarii aproape + de la distanță,
- semne/marcaje (STOP, Cedează, benzi),
- poziția mașinilor înainte de mutare (dacă e sigur).
Greșeala #3: Completați mai târziu „din memorie”
Se uită detalii: banda, unghi, prioritate, semn.
✅ Ce faci: completați pe loc (hârtie sau e-Amiabilă).
Greșeala #4: Date greșite/incomplete (poliță, număr, CNP, serie șasiu)
O singură cifră greșită = verificări, întoarceri, întârzieri.
✅ Ce faci: fotografiezi documentele și copiezi exact.
Greșeala #5: Nu treceți corect asigurătorul și seria poliței
„Are el RCA, nu contează” — ba contează, e cheia dosarului.
✅ Ce faci: poză la poliță (sau extrasul ei) și completare exactă.
Greșeala #6: Bife puse la întâmplare la „Circumstanțe”
Bifele sunt „matematica” formularului.
✅ Ce faci: bifezi doar ce descrie manevra ta/ a lui, fără „combinări”.
Greșeala #7: Bifele nu se potrivesc cu schița
Aici apar cele mai multe dispute.
✅ Ce faci: după ce bifați, desenați schița astfel încât să spună aceeași poveste.
Greșeala #8: Schiță fără săgeți, benzi și semne rutiere
O schiță fără context e inutilă.
✅ Ce faci: în schiță pui minim:
- săgeți de mers,
- benzi (1/2/3),
- semne (STOP/Cedează/sens giratoriu),
- punct impact (X).
Greșeala #9: Nu marcați punctul de impact și zonele avariate
Dacă nu e clar „ce a lovit ce”, se discută.
✅ Ce faci: X pe schiță + notezi avaria (ex: „ușă stânga față”).
Greșeala #10: „Observații” pline de emoție, nu de fapte
„Mergea ca nebunul” nu ajută.
✅ Ce faci: 1 propoziție factuală: „Vehicul B a schimbat banda fără asigurare.”
Greșeala #11: Nu treceți martori deși există
Martorul poate închide disputa rapid.
✅ Ce faci: nume + telefon (și, dacă acceptă, poză CI).
Greșeala #12: Semnați fără să verificați tot
Sub presiune se semnează greșit.
✅ Ce faci: citiți tot + verificați bife/schiță; dacă nu e consens, poliția.
Greșeala #13: Modificări cu corector / ștersături fără asumare
Poate crea suspiciuni.
✅ Ce faci: dacă modificați, faceți clar și semnați amândoi lângă modificare.
Greșeala #14: Plecați fără copia formularului (sau fără poze clare)
Dacă n-ai copie, devii dependent de celălalt.
✅ Ce faci:
- pe hârtie: fotografiezi ambele pagini clar,
- pe e-Amiabilă: descarci/accesezi documentul generat și îl salvezi.
Greșeala #15: Nu avizați dauna la timp sau trimiteți incomplet
Chiar dacă ai formular perfect, fără dosar deschis și documente, pierzi timp.
✅ Ce faci: în aceeași zi (ideal) trimiți:
- amiabila (scan/foto sau document electronic),
- poze,
- copii acte,
- date de contact.
5) Model de constatare amiabilă „completată” (exemplu ușor)
Scenariu: două benzi pe același sens. Vehicul A merge pe banda 1. Vehicul B trece de pe banda 2 pe banda 1 și lovește lateral vehiculul A.
Cum arată completarea corectă (logică)
Vehicul A (A)
- șofer: date complete
- vehicul: nr înmatriculare, marcă, serie șasiu (din talon)
- asigurare: asigurător + serie poliță
Vehicul B (B)
- aceleași date complete
Circumstanțe (bife)
- A: „circula pe banda sa / mergea înainte”
- B: „schimba banda” (sau echivalentul din formular)
Schiță
- desenezi două benzi paralele
- săgeți înainte pentru ambele vehicule
- B trece din banda 2 în banda 1
- „X” la punctul de impact (lateral A + colț B, după caz)
Observații (1 frază factuală)
„Vehicul B a schimbat banda din banda 2 în banda 1 fără asigurare și a lovit lateral vehiculul A.”
Dacă vrei, îți fac și o versiune „de lipit” pe site ca imagine/infografic (model schiță + câmpuri explicate).
6) Când NU faci amiabilă și chemi poliția (listă clară)
Chemi poliția / urmezi procedura oficială dacă:
- există răniți (sau suspiciune),
- celălalt refuză să îți dea datele sau vrea să plece,
- e dispută majoră privind vinovăția,
- sunt mai mult de două vehicule,
- e implicat un bun public (stâlp, semafor, gard public etc.),
- suspectezi alcool/droguri.
7) Checklist rapid (box de pus în articol)
Înainte de completare
- Siguranță + avarii
- Poze (ansamblu, numere, avarii, semne, marcaje)
- Date: permis, talon, RCA
- Martori (dacă există)
Formular (hârtie sau e-Amiabilă)
- Date complete și corecte
- Bife corecte
- Schiță clară (săgeți + benzi + semne + X impact)
- Observații factuale
- Semnături
- Copie salvată (poze / PDF)
După
- Avizare daună + documente complete
8) FAQ (actualizat cu e-Amiabilă)
Există variantă online dacă nu am formular?
Da. Există alternativa electronică Amiabila / e-Amiabilă (Amiabila.com), lansată ca alternativă la formularul pe hârtie, cu aceeași valoare juridică (conform BAAR).
e-Amiabilă înlocuiește formularul tipărit?
Nu. BAAR precizează că nu înlocuiește formularul tipărit, ci este o alternativă.
e-Amiabilă e gratuită?
BAAR o prezintă ca aplicație gratuită, disponibilă în magazinele de aplicații.
Dacă nu avem semnal/internet bun, ce facem?
Practic: faci poze + notezi datele, iar dacă nu poți completa online în siguranță, folosești formularul tipărit (dacă îl ai) sau mergi pe procedura care îți dă document oficial (poliție) în caz de dispută.
Dacă celălalt nu e de acord cu schița/bifele?
Nu semna. Dacă nu există consens, poliția e varianta sigură.
Concluzie
Constatarea amiabilă corectă înseamnă 3 lucruri: date exacte, logică (bife + schiță) și dovezi (poze). Dacă e făcută bine, dosarul pornește rapid. Dacă e făcută pe fugă, pierzi timp și nervi.
Și da: dacă nu ai formular tipizat, ai alternativa e-Amiabilă (Amiabila.com), lansată ca opțiune electronică la hârtie.
Dacă vrei, trimiți amiabila (poză/PDF) + pozele și îți spunem rapid ce lipsește înainte să deschizi dosarul.
![Proprietarul preda cheile. Chiriasul aduce cateva cutii, laptopul si lucrurile care transforma un apartament in acasa. La aceeasi adresa ajung sa existe bunuri cu proprietari diferiti. Asigurarea ar trebui sa tina cont de acest lucru. Discutia despre asigurarea locuintei inchiriate incepe adesea cu o singura intrebare: „Apartamentul este asigurat?”. Raspunsul poate fi da, fara ca toate lucrurile din interior sau toate persoanele implicate sa fie protejate. Nu este neaparat o problema cu polita. Poate fi doar diferenta dintre ceea ce s-a asigurat si ceea ce fiecare a presupus ca este inclus. Merita separate de la inceput trei lucruri: apartamentul, bunurile din el si raspunderea pentru pagubele produse altora. Apoi devine mai usor de inteles ce il intereseaza pe proprietar si ce are de verificat chiriasul. Conversatiile si situatiile de mai jos sunt exemple ipotetice, folosite pentru a explica aceste diferente. „Apartamentul are asigurare.” Care dintre ele? PROPRIETARUL „Da, am facut asigurarea locuintei.” CHIRIASUL „Adica si lucrurile mele sunt acoperite?” Intre cele doua replici lipseste informatia esentiala: ce scrie efectiv in contractul de asigurare. PAD este asigurarea obligatorie pentru riscurile de cutremur, alunecare de teren si inundatie din cauze naturale, in conditiile legii. Obligatia privind aceasta asigurare revine proprietarului, inclusiv atunci cand locuinta este inchiriata. PAID precizeaza acest lucru in informatiile sale oficiale. [1] PAD nu asigura bunurile din interiorul locuintei. Canapeaua, televizorul sau laptopul nu devin protejate prin simplul fapt ca apartamentul are aceasta polita. Distinctia apare si in cadrul legal al asigurarii obligatorii. [2] Pentru o protectie mai larga se analizeaza asigurarea facultativa, cu bunurile, riscurile si clauzele alese. Pe piata exista si solutii prin care chiriasul isi poate asigura bunurile proprii si raspunderea, fara sa asigure el cladirea. Ghidul Allianz-Tiriac My Home descrie explicit aceasta posibilitate. [3] Asadar, raspunsul util nu este doar „exista o polita”, ci „este asigurata cladirea, sunt incluse aceste bunuri si exista aceste acoperiri de raspundere”. Proprietarul si chiriasul pot clarifica aceste informatii fara sa transforme predarea apartamentului intr-o negociere complicata. Este suficient sa ceara o explicatie pe situatia lor, nu o confirmare generala ca „totul este in regula”. „Mobila este a mea. Laptopul este al tau.” Intr-un apartament mobilat, o parte dintre lucruri apartin proprietarului. Chiriasul aduce, la randul lui, haine, electronice, obiecte personale si, uneori, mobilier propriu. La prima vedere, toate sunt „bunurile din casa”. Pentru asigurare, trebuie lamurit ale cui sunt si in ce conditii pot fi incluse. OMNIASIG prezinta o asigurare de bunuri si raspundere civila destinata inclusiv persoanelor care locuiesc cu chirie. Printre categoriile de bunuri mentionate se afla mobilierul, aparatura electronica si electrocasnica, imbracamintea si alte obiecte casnice. Protectia concreta ramane cea stabilita prin contract. [4] Nu inseamna ca orice obiect este acceptat fara limite. De exemplu, documentul de informare al acestui produs mentioneaza excluderi pentru bani, anumite obiecte pretioase si informatiile de pe suporturile de date. Este un exemplu de ce lista bunurilor si excluderile trebuie citite impreuna. [5] Pentru proprietar, punctul de plecare poate fi inventarul predat odata cu apartamentul. Pentru chirias, poate fi o lista separata a lucrurilor aduse la mutare. Recomandarea practica este sa nu amestecati cele doua liste. Notati modelul aparatelor importante, starea lor si eventualele defecte deja existente. Fotografiile datate si documentele de achizitie, unde exista, pot ajuta la identificarea bunurilor. Nu inlocuiesc conditiile politei, dar fac discutia mai precisa. Un laptop al angajatorului, o bicicleta valoroasa sau echipamentele folosite profesional merita mentionate distinct. Cereti sa vi se explice daca sunt acceptate si in ce conditii, in loc sa presupuneti ca intra in aceeasi categorie cu toate obiectele personale. Un furtun, trei pagube si trei intrebari diferite Sa luam o situatie ipotetica: apare o scurgere de apa in apartamentul inchiriat. Se deterioreaza parchetul proprietarului, sunt afectate cateva lucruri ale chiriasului, iar apa ajunge si la vecinul de jos. Este un singur incident, dar nu o singura categorie de paguba. De aceea, nu se poate raspunde corect doar cu „plateste asigurarea apartamentului”. Pentru parchet se verifica asigurarea cladirii si modul in care contractul defineste finisajele. Pentru obiectele personale se verifica acoperirea de bunuri. Pentru prejudiciul vecinului se analizeaza raspunderea persoanei implicate si clauza corespunzatoare. Existenta unei daune la acea adresa nu stabileste, singura, cine este raspunzator. Conteaza cauza, imprejurarile si documentele. Conditiile generale de raspundere civila consultate leaga acoperirea de prejudiciu, culpa si legatura dintre fapta si paguba. [6] CHIRIASUL „Am raspundere civila fata de vecini. Sunt acoperite si pagubele din apartamentul proprietarului?” Aceasta este una dintre intrebarile care merita puse inainte de emitere. Bunurile primite in folosinta pot avea un tratament diferit fata de bunurile unui vecin. In conditiile generale Groupama consultate, bunurile aflate in grija, custodia sau controlul asiguratului sunt excluse, iar pentru relatia chirias-proprietar exista conditii speciale. [6] [7] Prin urmare, pentru o asigurare de raspundere a chiriasului fata de proprietar, cere verificarea expresa a apartamentului, instalatiilor si bunurilor inchiriate. Nu trata denumirea generala „raspundere civila” drept un raspuns complet. Relatia poate functiona si invers. Proprietarul poate avea nevoie de protectie pentru raspunderea sa fata de chirias. Exista conditii dedicate unor fapte accidentale ale proprietarului care produc pagube chiriasului, in limitele contractului. [8] O defectiune a locuintei nu inseamna insa automat ca proprietarul este vinovat sau ca asiguratorul va plati. Exemplul arata ce trebuie investigat, nu stabileste dinainte rezultatul unui dosar. La aceeasi adresa, asigurarea bunurilor si asigurarea raspunderii rezolva intrebari diferite. „Ti-am lasat o garantie. Nu este suficient?” Garantia depusa la semnarea contractului si asigurarea nu au acelasi rol. Una este o suma convenita intre proprietar si chirias. Cealalta este un contract cu un asigurator, pentru riscuri si limite definite. Daca apare o paguba, garantia nu explica singura cine este responsabil, ce valoare are prejudiciul si daca exista acoperire. Pentru aceste lucruri trebuie verificate contractele si situatia concreta. O regula practica buna este sa nu folositi garantia drept raspuns universal pentru orice problema din apartament. O reparatie, o deteriorare accidentala si o nemultumire privind starea locuintei pot necesita discutii diferite. Nici polita nu este un abonament pentru toate reparatiile. De exemplu, conditiile speciale Groupama privind raspunderea chiriasului exclud uzura si deteriorarea normala, precum si anumite pierderi financiare legate de chirie. Aceste delimitari apartin produsului respectiv, dar arata ce merita cautat in propriul contract. [7] Pentru proprietar, este importanta si diferenta dintre o paguba materiala si neincasarea chiriei. Conditiile speciale de raspundere a proprietarului consultate exclud neincasarea chiriilor si neocuparea spatiilor. Asigurarea apartamentului nu trebuie prezentata drept o garantie automata a venitului din inchiriere. [8] Daca protectia venitului este importanta pentru tine, formuleaza separat aceasta nevoie. Cere sa se verifice daca exista o solutie potrivita si ce evenimente o pot activa. Nu confunda neplata chiriei cu pierderea folosintei dupa un eveniment asigurat. La fel, un obiect care dispare nu trebuie incadrat din start la furt acoperit. Descrie exact imprejurarile si cere verificarea definitiilor. Documentatia OMNIASIG consultata, de exemplu, distinge furtul prin efractie de alte modalitati de disparitie a bunurilor. [5] Asigurarea trebuie sa descrie locuinta reala Un apartament locuit de proprietar, unul inchiriat unei familii si unul oferit pentru sederi scurte nu ar trebui prezentate automat ca aceeasi situatie. Spune de la inceput cum este folosit spatiul. Documentul OMNIASIG consultat cere informatii complete la incheiere si comunicarea modificarilor privind adresa sau imprejurarile esentiale ale riscului. Pentru produsul tau, verifica exact ce trebuie declarat si cand. [5] Daca ai deja o polita si ulterior dai apartamentul in chirie, trimite o intrebare concreta asiguratorului sau intermediarului: „Locuinta va fi inchiriata. Este necesara modificarea contractului?”. Pastreaza raspunsul si eventualele documente de actualizare. Clarifica si persoanele: cine este contractantul, cine are calitatea de asigurat si al cui interes este protejat. Faptul ca o persoana plateste prima nu spune, singur, ce bunuri ori ce raspundere sunt asigurate. Daca locuiesc mai multi chiriasi, cereti precizari pentru fiecare situatie. O polita pe numele unuia nu ar trebui presupusa ca protejandu-i automat pe toti. Aceeasi atentie este utila cand se schimba ocupantii. Pentru clauzele dedicate relatiei proprietar-chirias, verificati documentele cerute. Conditiile speciale Groupama consultate pornesc de la existenta unui contract valabil de inchiriere si contin delimitari privind subinchirierea. Acesta nu este un motiv sa generalizam cerintele unui produs la intreaga piata. [7] [8] In ziua in care se produce paguba Primul obiectiv este siguranta persoanelor si limitarea pagubei, atunci cand poti interveni fara sa te expui. Daca exista pericol, solicita ajutorul serviciilor competente. Nu astepta o discutie despre garantie sau asigurare ca sa gestionezi o urgenta. Anunta cealalta parte si asiguratorul relevant cat mai repede, potrivit procedurii contractului. Termenele nu trebuie presupuse identice pentru toate politele. Fotografiaza urmele si bunurile afectate, noteaza momentul in care ai observat problema si pastreaza documentele interventiei. In procesul de dauna Allianz-Tiriac, de exemplu, notificarea si fotografiile pot face parte din constatarea prin corespondenta. [9] Cere instructiuni inainte de reparatiile care nu sunt urgente sau de eliminarea obiectelor afectate. Nu amana masurile necesare pentru siguranta ori limitarea daunelor, dar documenteaza ce ai facut si de ce. Separati bunurile in lista de pagube: finisajele apartamentului, obiectele proprietarului, obiectele chiriasului si eventualele prejudicii ale altor persoane. Aceasta organizare nu decide cine plateste; ajuta la prezentarea clara a situatiei. Relatati faptele fara sa stabiliti pe loc o vina definitiva sau sa promiteti ca „asigurarea acopera tot”. Daca apar neintelegeri, poate fi necesara o evaluare tehnica ori consiliere juridica. Rolul acestui articol nu este sa inlocuiasca analiza unui caz real. Discutia utila se poarta inainte de predarea cheilor Nu este nevoie ca proprietarul si chiriasul sa citeasca impreuna fiecare pagina din toate documentele. Este nevoie sa plece de la aceeasi imagine a lucrurilor pe care vor sa le protejeze. Pentru proprietar: apartamentul este declarat ca fiind inchiriat? Sunt cuprinse bunurile lasate in folosinta? A fost analizata separat raspunderea fata de chirias si fata de alte persoane? Pentru chirias: lucrurile proprii sunt asigurate? In ce conditii poate functiona raspunderea fata de proprietar? Dar cea fata de vecini? Ce limita si ce fransiza se aplica? Nu va opriti la expresii precum „pachet complet”. Cereti un raspuns pentru cate un exemplu: laptopul chiriasului este afectat de apa; un aparat al proprietarului este deteriorat accidental; o paguba ajunge la vecin. Raspunsurile trebuie raportate la conditiile oferite. Stabiliti si partea practica: unde se pastreaza inventarul, cine are datele politei si cum va contactati daca unul dintre voi nu este in localitate. Sunt detalii simple, dar mai usor de lamurit intr-o zi linistita. O INTREBARE MAI BUNA Nu doar „Avem asigurare?”, ci „Stim ce protejeaza fiecare dintre politele noastre?”. Asigurarea locuintei inchiriate are sens atunci cand respecta realitatea din casa: un proprietar, unul sau mai multi chiriasi, bunuri diferite si responsabilitati care nu se suprapun perfect. La TCV poti discuta despre asigurarea facultativa a locuintei si a bunurilor pornind de la aceasta situatie concreta. Spune daca esti proprietar sau chirias, ce vrei sa protejezi si cum este folosit apartamentul, pentru a putea verifica solutiile si limitele lor. O conversatie clara la inceput nu elimina orice incident. Va ajuta insa sa stiti ce aveti de facut daca apare unul. asigurarea locuintei inchiriate](https://tcv.com.ro/new/wp-content/uploads/2026/10/asigurarea-locuintei-inchiriate.png)